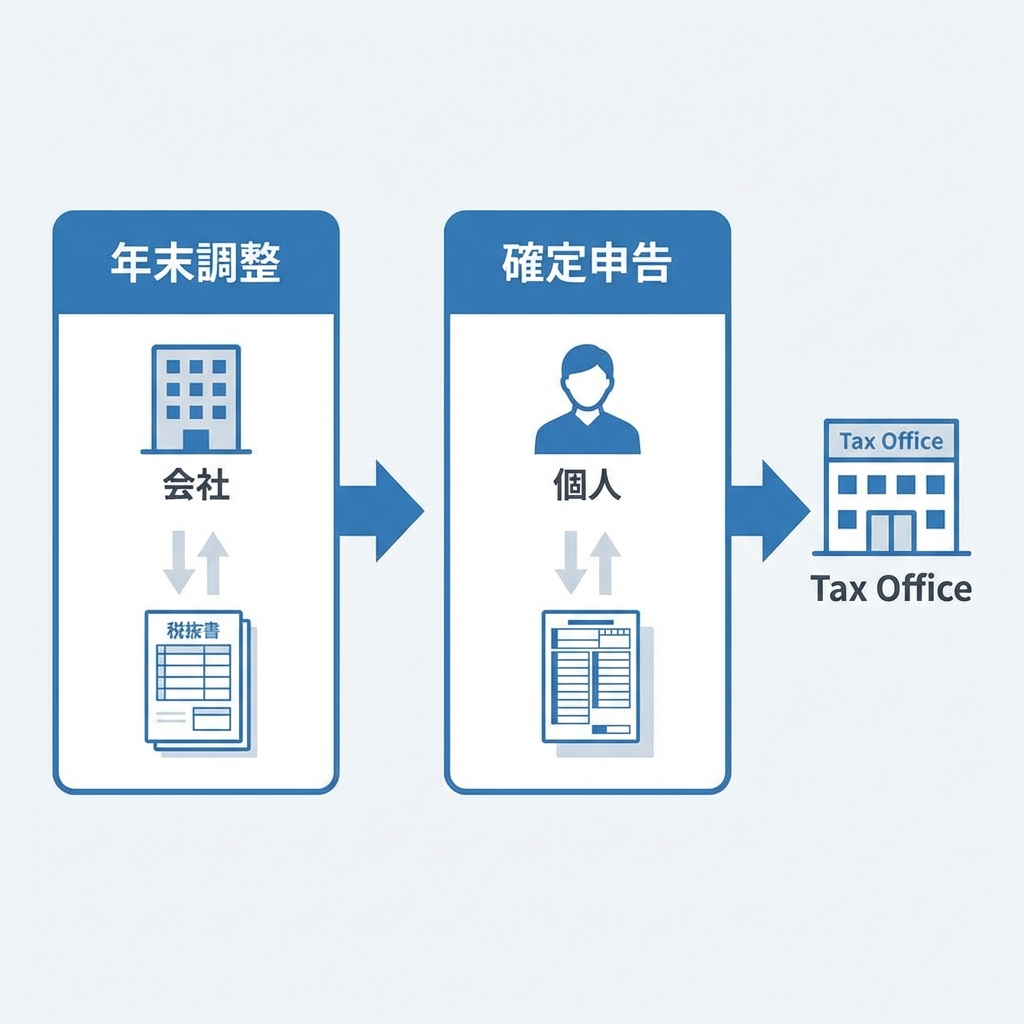
副業をしている会社員の確定申告ルール
「会社で年末調整をしているから、個人での税金申告は不要」と考えてしまいがちですが、副業収入がある場合、多くのケースで確定申告が必要になります。
副業を始めたばかりの方にとって、まず最初の壁となるのが「年末調整」と「確定申告」の使い分けです。
年末調整と確定申告の決定的な違い
年末調整は、会社が従業員の代わりに「給与所得」に対する所得税を計算・精算する手続きです。
しかし、会社は従業員の「副業での所得」については把握しておらず、計算も行いません。
確定申告は、納税者本人が1年間の「全ての所得(給与+副業など)」を税務署に申告し、正しい税額を決定する手続きです。
「20万円ルール」の正しい理解
給与所得者の場合、副業などの「給与所得・退職所得以外の所得」の合計額が年間20万円を超える場合に、所得税の確定申告を行う義務が発生します。
(出典:国税庁 No.1900 給与所得者で確定申告が必要な人)
ここで重要なのは、20万円という基準は「収入(売上)」ではなく「所得(収入 − 必要経費)」で判定するという点です。
売上が30万円あっても、経費が11万円かかっていれば所得は19万円となり、所得税の確定申告は原則不要となります。
住民税に関する重要な注意点
所得税の確定申告が不要な「20万円以下」のケースであっても、注意が必要です。
住民税については所得の多少にかかわらず、お住まいの市区町村への申告が必要になる場合があります。
(出典:国税庁 確定申告が必要な方)
Kiriwakeでできること
Kiriwakeは、給与所得と副業所得を明確に「切り分け」て管理するための計算補助ツールです。
日々のデータを記録することで、自分が「20万円ルール」の対象になるかどうかをリアルタイムで把握できます。
参考情報・出典
- 国税庁:No.1900 給与所得者で確定申告が必要な人
- 国税庁:No.12018 Individual Income Tax (English)
- 所得税法:第121条(確定所得申告を要しない場合)